Cada diciembre tu gestor te hace la misma propuesta: «Si adelantamos unos gastos, este año pagas menos». Y funciona. Llevas años haciéndolo. Tu balance enseña un beneficio discreto, tu factura de impuestos es razonable y duermes tranquilo.
Hasta el día en que alguien te pregunta cuánto vale tu empresa. Y descubres que el comprador no paga por lo que ganas, sino por lo que puedes demostrar que ganas.
En 30 segundos
- A una pyme se le pone precio multiplicando su EBITDA (el beneficio operativo) por un número de veces. Con un múltiplo de 5, cada 100.000 € de beneficio valen 500.000 € de precio.
- El ahorro de impuestos se cobra una vez. La pérdida de valor se multiplica por el múltiplo.
- La solución no es pagar más impuestos, sino ordenar y documentar tu beneficio real con dos o tres años de antelación.
Cómo calcula el precio un comprador
La forma más habitual de poner precio a una pyme es multiplicar su EBITDA por un número de veces. El EBITDA es, a grandes rasgos, lo que gana el negocio con su actividad antes de intereses, impuestos y amortizaciones. El número de veces, el múltiplo, depende del sector, del tamaño y del riesgo.
Para tener una referencia: en las operaciones pequeñas de capital privado en Estados Unidos, los múltiplos medios rondaron 5,5 veces el EBITDA por debajo de 10 millones de dólares, y entre 6,2 y 6,7 veces en las de 10 a 25 millones (GF Data, primer semestre de 2025). En España los rangos cambian mucho según el sector, pero la lógica es la misma. En este artículo usamos 5 veces.
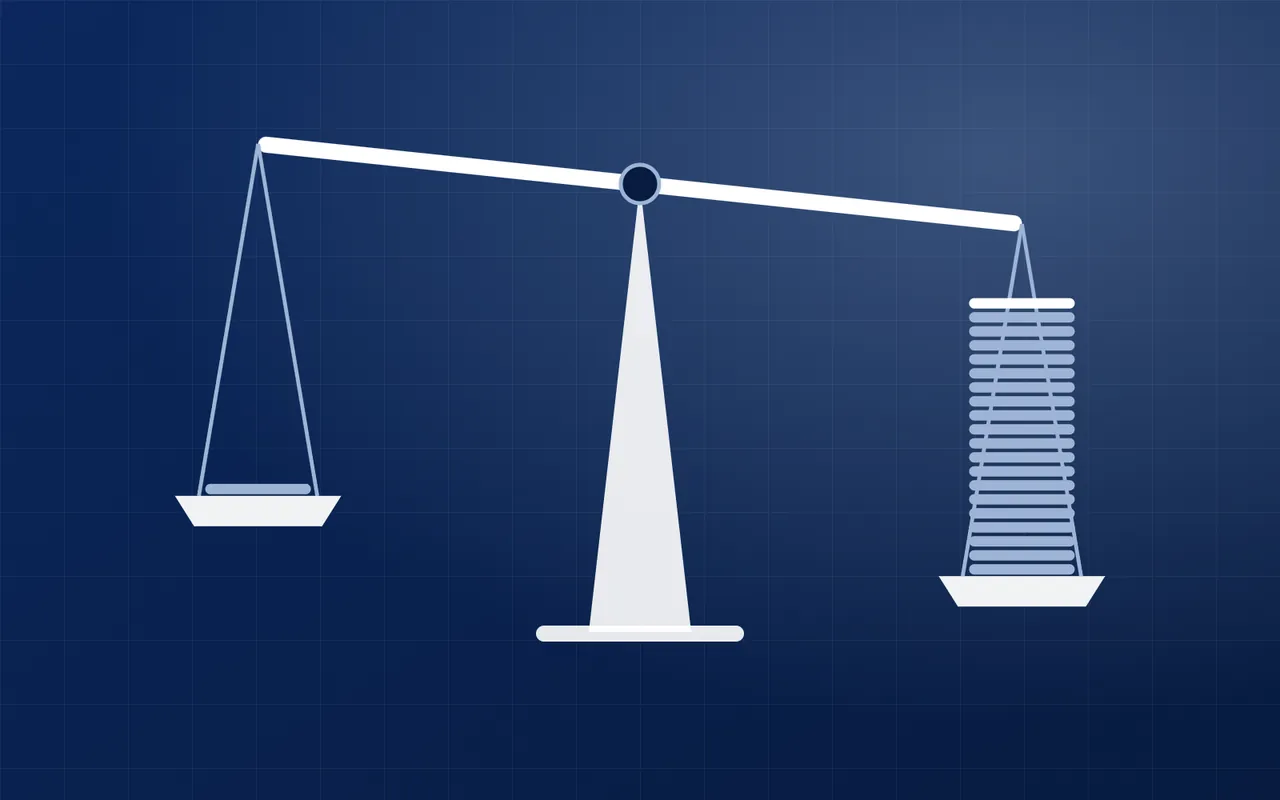
El ahorro se cobra una vez. La pérdida se multiplica
Imagina que durante el año gastas 100.000 € que no son imprescindibles para el negocio: un vehículo de lujo, viajes, un patrocinio, gastos que adelantas a diciembre. Hablamos de gastos legales y bien documentados; lo que cambia es cómo los ve un comprador. Fiscalmente, tu beneficio baja 100.000 € y te ahorras unos 25.000 € de Impuesto sobre Sociedades (al tipo general del 25%; algunas pymes pagan algo menos).
A efectos de valoración, tu EBITDA también baja 100.000 €. Con un múltiplo de 5, tu empresa vale 500.000 € menos.
Veinte euros de valor por cada euro de impuestos, siempre que el comprador no pueda recuperar ese gasto como parte de tu beneficio real. De eso va la siguiente sección.
Cada euro de impuestos que ahorras puede costarte veinte de valor el día que vendas.
Lo que el comprador te devuelve, y lo que no
Un comprador serio no se queda con tu cuenta de resultados tal cual: la reconstruye. A ese ejercicio se le llama normalizar el EBITDA. Suma lo que no se va a repetir o no es del negocio, y resta los costes que tu empresa no soporta hoy pero que él sí tendrá que pagar.
- Suele sumar un coste puntual que puedas documentar (un pleito, una indemnización, un proyecto único) y la parte del sueldo del dueño que supere lo que costaría un directivo equivalente.
- Suele restar un alquiler que pagas por debajo de mercado a una sociedad tuya, un mantenimiento que llevas años recortando o el sueldo que no cobra un familiar que trabaja en la empresa.
Cada ajuste necesita papeles: facturas, contratos, nóminas. Lo que no puedes demostrar, no suma. Y lo que suma pero abre un riesgo fiscal, el comprador lo apunta en otra columna.
El pasado fiscal también se vende contigo
El comprador revisará tu situación fiscal y laboral (otra vez, la due diligence). En general, la Administración puede revisar los ejercicios de los últimos cuatro años. Si encuentra criterios agresivos o gastos difíciles de justificar, lo traducirá en un descuento o en una retención del precio como garantía.
Dicho de otra forma: lo que ahorraste en impuestos puede volver como descuento en el precio.
Qué conviene hacer con tiempo
- Habla con tu asesor fiscal y con un asesor de M&A dos o tres años antes de vender, no dos meses antes.
- Separa lo personal de lo empresarial. Cuanto más limpio sea el gasto, menos hay que explicar.
- Documenta cada gasto no recurrente: qué fue, cuándo y por qué no se repetirá.
- Prepara una cuenta de resultados normalizada y pide a alguien independiente que la revise.
- No hagas retoques de última hora, como recortar gastos o frenar inversiones el año antes de vender. Los compradores lo detectan.
Nada de esto va de pagar más impuestos de los debidos. Va de saber qué estás comprando con cada ahorro.
Si un comprador reconstruyera tu beneficio con tus propias facturas, ¿saldría una cifra más alta o más baja que la de tus cuentas?
Ejemplo hipotético con cifras ilustrativas. Este texto no es asesoramiento fiscal: consulta tu caso con tu asesor.
Fuentes: GF Data, múltiplos del primer semestre de 2025 en operaciones patrocinadas por capital privado en Estados Unidos; Ley 27/2014 del Impuesto sobre Sociedades, artículo 29 (tipo general del 25%); Ley General Tributaria, artículo 66 (plazo de prescripción de cuatro años).